СКОЛЬКО СТОИТ РОССИЙСКИЙ РЫНОК КОННЫХ ТОВАРОВ
19 октября 2026 · Ирина Резаева
Кто его покупатели, сколько их на самом деле и почему рынок нельзя посчитать только по спортсменам или лошадям
Сколько в России людей, которые регулярно тратят деньги на верховую езду и лошадей? Сколько у нас потенциальных покупателей седел, уздечек, вальтрапов, попон, бриджей, сапог, шлемов, средств ухода и других конных товаров? И наконец — сколько вообще стоит российский рынок конной экипировки?
На первый взгляд кажется, что ответ можно получить довольно просто: посчитать спортсменов и лошадей, посмотреть продажи магазинов и маркетплейсов — и получить хотя бы приблизительную цифру.
Но уже на первом этапе возникает проблема: кого именно считать покупателем?
Профессиональный спортсмен может выступать на лошади владельца и не иметь собственной. Любитель, наоборот, может владеть двумя-тремя лошадьми, регулярно тренироваться и покупать дорогую экипировку, не имея спортивного разряда. Ребёнок может постоянно участвовать в соревнованиях, но фактическим покупателем являются его родители. Человек может арендовать лошадь, заниматься несколько раз в неделю с тренером, но вообще не появляться в спортивных реестрах.
Есть и владельцы, которые сами практически не ездят верхом, но приобретают спортивных или скаковых лошадей, оплачивают их содержание, подготовку, амуницию и старты.
А кроме классического конного спорта существуют скачки, бега, конное поло, конный туризм, дамская верховая езда и т.п.
Поэтому прежде чем считать российский конный рынок в рублях, необходимо понять, из кого он вообще состоит.
На первый взгляд кажется, что ответ можно получить довольно просто: посчитать спортсменов и лошадей, посмотреть продажи магазинов и маркетплейсов — и получить хотя бы приблизительную цифру.
Но уже на первом этапе возникает проблема: кого именно считать покупателем?
Профессиональный спортсмен может выступать на лошади владельца и не иметь собственной. Любитель, наоборот, может владеть двумя-тремя лошадьми, регулярно тренироваться и покупать дорогую экипировку, не имея спортивного разряда. Ребёнок может постоянно участвовать в соревнованиях, но фактическим покупателем являются его родители. Человек может арендовать лошадь, заниматься несколько раз в неделю с тренером, но вообще не появляться в спортивных реестрах.
Есть и владельцы, которые сами практически не ездят верхом, но приобретают спортивных или скаковых лошадей, оплачивают их содержание, подготовку, амуницию и старты.
А кроме классического конного спорта существуют скачки, бега, конное поло, конный туризм, дамская верховая езда и т.п.
Поэтому прежде чем считать российский конный рынок в рублях, необходимо понять, из кого он вообще состоит.
От прогулки на лошади до профессионального спорта
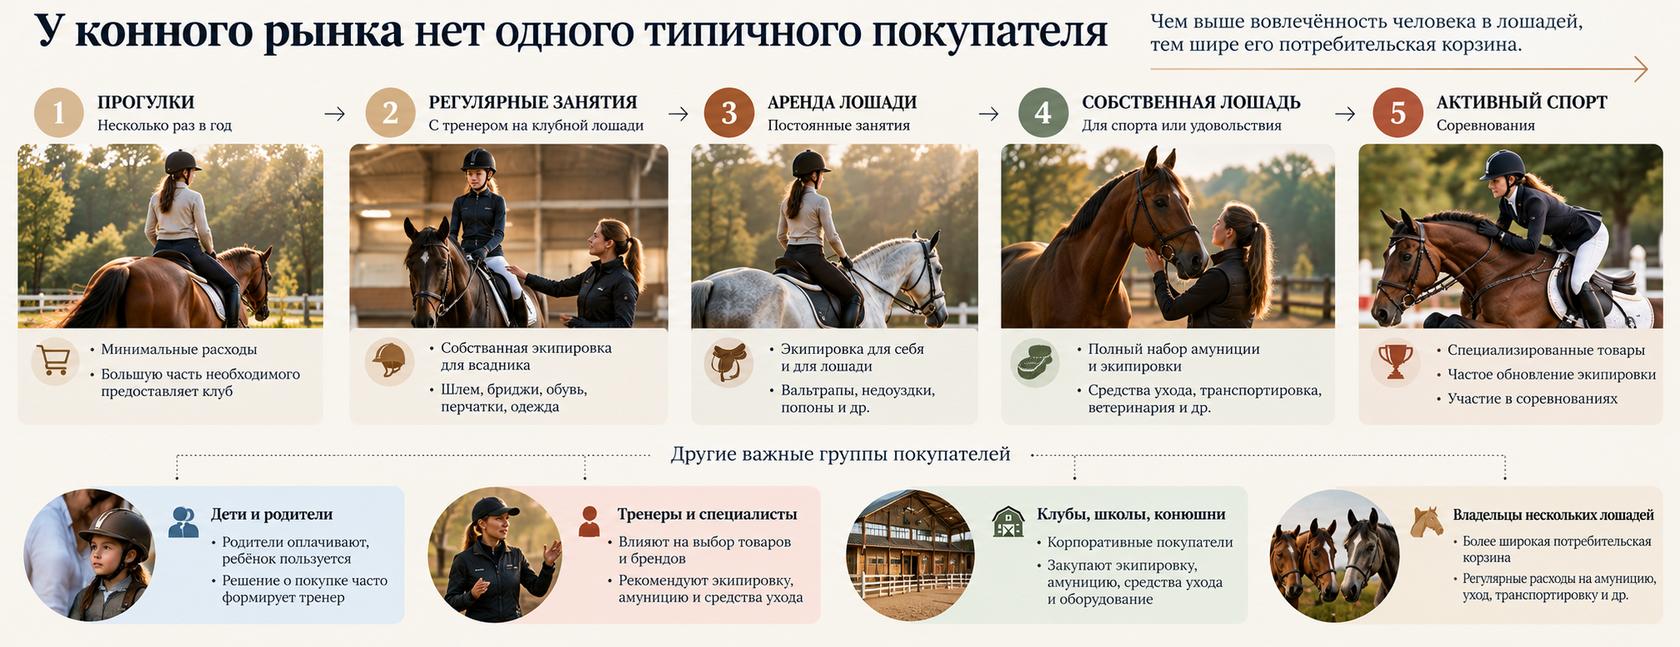
У конного рынка нет одного типичного покупателя.
На самом внешнем его круге находится человек, который несколько раз в год приходит покататься в конный клуб. Практически всё необходимое предоставляет клуб, поэтому собственные расходы такого клиента на специализированные товары минимальны.
Следующий уровень — регулярные занятия с тренером на клубной лошади. Здесь уже появляются собственные шлем, бриджи, обувь, перчатки, одежда.
Дальше может возникнуть аренда или соаренда конкретной лошади. И постепенно человек начинает приобретать товары уже не только для себя, но и для лошади.
Следующая ступень — собственная лошадь. Причём её владелец совершенно не обязательно спортсмен. Он может ездить исключительно для удовольствия, и несколько раз в год участвовать в любительских стартах, а может тренироваться пять-шесть раз в неделю и выступать на серьезных соревнованиях.
Отдельная группа — дети и подростки: пользуется товаром ребёнок, оплачивает его родитель, а решение о покупке нередко формирует тренер.
Есть профессиональные спортсмены, тренеры, берейторы, владельцы конных заводов и клубов. Один и тот же человек может одновременно выступать, тренировать других, владеть несколькими лошадьми и управлять клубом.
Поэтому традиционное деление на «спортсменов», «любителей» и «владельцев» для исследования рынка работает не всегда. Эти категории постоянно пересекаются.
Гораздо полезнее смотреть на степень вовлечённости человека в занятия конным спортом, наличие собственной или арендованной лошади, интенсивность занятий и потребительское поведение.
Первый важный вывод: профессиональный спортсмен не обязательно является крупнейшим покупателем, а любитель может регулярно тратить значительные суммы на себя и свою лошадь.
На самом внешнем его круге находится человек, который несколько раз в год приходит покататься в конный клуб. Практически всё необходимое предоставляет клуб, поэтому собственные расходы такого клиента на специализированные товары минимальны.
Следующий уровень — регулярные занятия с тренером на клубной лошади. Здесь уже появляются собственные шлем, бриджи, обувь, перчатки, одежда.
Дальше может возникнуть аренда или соаренда конкретной лошади. И постепенно человек начинает приобретать товары уже не только для себя, но и для лошади.
Следующая ступень — собственная лошадь. Причём её владелец совершенно не обязательно спортсмен. Он может ездить исключительно для удовольствия, и несколько раз в год участвовать в любительских стартах, а может тренироваться пять-шесть раз в неделю и выступать на серьезных соревнованиях.
Отдельная группа — дети и подростки: пользуется товаром ребёнок, оплачивает его родитель, а решение о покупке нередко формирует тренер.
Есть профессиональные спортсмены, тренеры, берейторы, владельцы конных заводов и клубов. Один и тот же человек может одновременно выступать, тренировать других, владеть несколькими лошадьми и управлять клубом.
Поэтому традиционное деление на «спортсменов», «любителей» и «владельцев» для исследования рынка работает не всегда. Эти категории постоянно пересекаются.
Гораздо полезнее смотреть на степень вовлечённости человека в занятия конным спортом, наличие собственной или арендованной лошади, интенсивность занятий и потребительское поведение.
Первый важный вывод: профессиональный спортсмен не обязательно является крупнейшим покупателем, а любитель может регулярно тратить значительные суммы на себя и свою лошадь.
Сколько потенциальных покупателей?
Одна из наиболее важных цифр содержится в «Программе развития вида спорта "конный спорт" в Российской Федерации на 2025–2028 годы», подготовленной Федерацией конного спорта России.
По данным федерального статистического наблюдения по форме № 1-ФК, в 2024 году численность занимающихся конным спортом составляла 84 277 человек. Для сравнения: в 2021 году — 68 238, в 2022-м — 75 953, в 2023-м — 81 367.
Но эти 84 тысячи нельзя воспринимать как количество регулярно выступающих спортсменов.
Сама ФКСР отдельно обращает внимание на специфику отрасли. Многие люди занимаются оздоровительной верховой ездой, посещают группы начальной подготовки, занимаются конным туризмом, покупают лошадей или арендуют их совместно с другими владельцами — и при этом вообще не ставят перед собой цель участвовать в соревнованиях.
По данным федерального статистического наблюдения по форме № 1-ФК, в 2024 году численность занимающихся конным спортом составляла 84 277 человек. Для сравнения: в 2021 году — 68 238, в 2022-м — 75 953, в 2023-м — 81 367.
Но эти 84 тысячи нельзя воспринимать как количество регулярно выступающих спортсменов.
Сама ФКСР отдельно обращает внимание на специфику отрасли. Многие люди занимаются оздоровительной верховой ездой, посещают группы начальной подготовки, занимаются конным туризмом, покупают лошадей или арендуют их совместно с другими владельцами — и при этом вообще не ставят перед собой цель участвовать в соревнованиях.
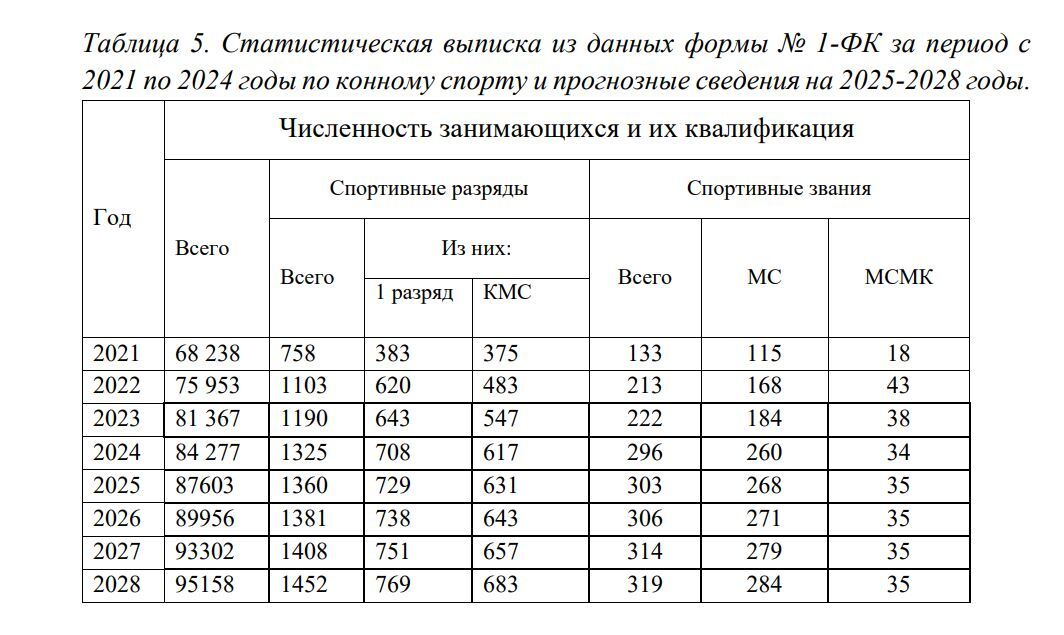
ФКСР прямо отмечает, что из-за этого статистический учёт конного спорта и оздоровительной верховой езды затруднён и централизованные данные могут иметь неточности.
Поэтому 84 277 человек в 2024 году — один из наиболее широких доступных официальных ориентиров для оценки российской конной аудитории, но не готовая цифра потенциальных покупателей. Показатель шире числа зарегистрированных спортсменов, однако нельзя утверждать, что он охватывает каждого частного владельца, самостоятельного всадника, клиента конного туризма, участника поло или человека, являющегося частью конной индустрии, и находящегося вне системы статистической отчётности.
Источник: Федерация конного спорта России. «Программа развития вида спорта "конный спорт" в Российской Федерации на 2025–2028 годы», данные формы федерального статистического наблюдения № 1-ФК за 2021–2024 годы.
Поэтому 84 277 человек в 2024 году — один из наиболее широких доступных официальных ориентиров для оценки российской конной аудитории, но не готовая цифра потенциальных покупателей. Показатель шире числа зарегистрированных спортсменов, однако нельзя утверждать, что он охватывает каждого частного владельца, самостоятельного всадника, клиента конного туризма, участника поло или человека, являющегося частью конной индустрии, и находящегося вне системы статистической отчётности.
Источник: Федерация конного спорта России. «Программа развития вида спорта "конный спорт" в Российской Федерации на 2025–2028 годы», данные формы федерального статистического наблюдения № 1-ФК за 2021–2024 годы.
А можно ли посчитать покупателей через количество лошадей?
Количество лошадей кажется ещё одним очевидным ориентиром. По данным ФГБУ «ВНИИЗЖ» Россельхознадзора, на 1 сентября 2024 года в государственной системе идентификации и учёта животных «Хорриот» было зарегистрировано 622 648 лошадей.
Однако российское поголовье крайне неоднородно. Наряду со спортивными, скаковыми, рысистыми, клубными и частными верховыми лошадьми существует хозяйственное и табунное коневодство, в том числе мясного и молочного направления. Спрос на специализированную амуницию в этих группах принципиально различается.
Поэтому для оценки рынка важнее не общее поголовье, а другая величина: сколько в России лошадей, вокруг которых существует регулярный спрос на амуницию, экипировку, средства ухода и другие специализированные товары?
Однако российское поголовье крайне неоднородно. Наряду со спортивными, скаковыми, рысистыми, клубными и частными верховыми лошадьми существует хозяйственное и табунное коневодство, в том числе мясного и молочного направления. Спрос на специализированную амуницию в этих группах принципиально различается.
Поэтому для оценки рынка важнее не общее поголовье, а другая величина: сколько в России лошадей, вокруг которых существует регулярный спрос на амуницию, экипировку, средства ухода и другие специализированные товары?
Конная аудитория в цифрах: Германия, Великобритания и США
Чтобы понять, чего не хватает российской статистике, интересно посмотреть не столько на зарубежные цифры, сколько на методику их получения.
Германия: считают не только спортсменов
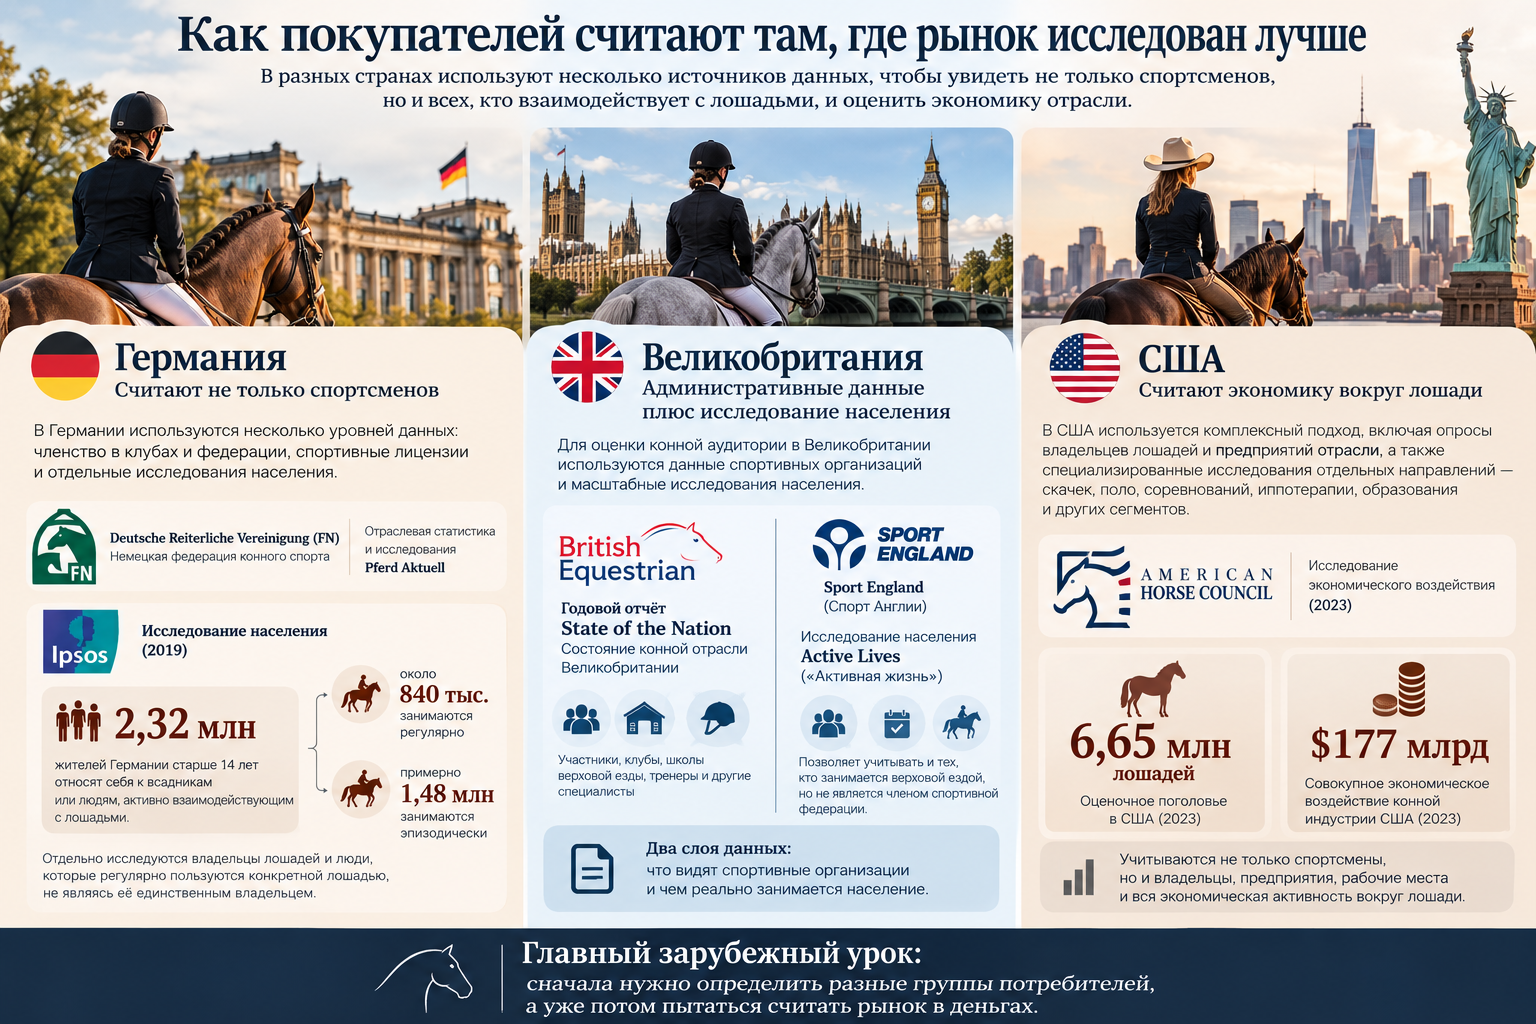
Один из основных источников — Немецкая федерация конного спорта (Deutsche Reiterliche Vereinigung, FN), национальная организация конного спорта и коневодства Германии. Её официальный информационный ресурс Pferd Aktuell публикует отраслевую статистику и результаты исследований.
В частности, федерация приводит данные исследования Ipsos — международной компании, специализирующейся на маркетинговых и социологических исследованиях, проведённого в 2019 году.
По его результатам около 2,32 млн жителей Германии старше 14 лет относили себя к всадникам или людям, активно взаимодействующим с лошадьми. Около 840 тыс. занимались регулярно, ещё примерно 1,48 млн — эпизодически.
То есть исследователь движется не от вопроса «сколько у нас спортсменов?», а от значительно более широкого: сколько людей реально взаимодействуют с лошадьми и насколько интенсивно они это делают?
Источник: Немецкая федерация конного спорта (Deutsche Reiterliche Vereinigung, FN). «Zahlen & Fakten» — «Цифры и факты»; исследование Ipsos, 2019 год.
В частности, федерация приводит данные исследования Ipsos — международной компании, специализирующейся на маркетинговых и социологических исследованиях, проведённого в 2019 году.
По его результатам около 2,32 млн жителей Германии старше 14 лет относили себя к всадникам или людям, активно взаимодействующим с лошадьми. Около 840 тыс. занимались регулярно, ещё примерно 1,48 млн — эпизодически.
То есть исследователь движется не от вопроса «сколько у нас спортсменов?», а от значительно более широкого: сколько людей реально взаимодействуют с лошадьми и насколько интенсивно они это делают?
Источник: Немецкая федерация конного спорта (Deutsche Reiterliche Vereinigung, FN). «Zahlen & Fakten» — «Цифры и факты»; исследование Ipsos, 2019 год.
Великобритания: административные данные плюс исследование населения
British Equestrian — Британская федерация конного спорта, головная организация конного спорта Великобритании, собирает статистику своих организаций-членов: данные об участниках, клубах, школах верховой езды, тренерах, волонтёрах и других специалистах.
Эти сведения входят в ежегодный отчёт State of the Nation. Последний выпуск — «State of the Nation 2025» («Состояние конной отрасли Великобритании — 2025») — был опубликован 26 мая 2026 года.
Но статистикой спортивных организаций исследование аудитории не ограничивается. Ещё один источник — Sport England («Спорт Англии») — государственная организация, отвечающая за развитие массового спорта и физической активности в Англии.
Sport England проводит масштабное исследование населения Active Lives («Активная жизнь»), в котором изучает, какими видами физической активности занимаются люди и насколько регулярно. Благодаря этому в статистике учитываются и те, кто занимается верховой ездой, но не является членом спортивной федерации.
Таким образом, появляются два разных слоя данных: кого видят спортивные организации и сколько людей фактически занимается верховой ездой. Именно такого сопоставления особенно не хватает для оценки российской конной аудитории и потенциального числа покупателей.
Источник: British Equestrian — Британская федерация конного спорта. «State of the Nation 2025» — «Состояние отрасли — 2025».
Источник: Sport England. Исследование «Active Lives» — «Активная жизнь».
Эти сведения входят в ежегодный отчёт State of the Nation. Последний выпуск — «State of the Nation 2025» («Состояние конной отрасли Великобритании — 2025») — был опубликован 26 мая 2026 года.
Но статистикой спортивных организаций исследование аудитории не ограничивается. Ещё один источник — Sport England («Спорт Англии») — государственная организация, отвечающая за развитие массового спорта и физической активности в Англии.
Sport England проводит масштабное исследование населения Active Lives («Активная жизнь»), в котором изучает, какими видами физической активности занимаются люди и насколько регулярно. Благодаря этому в статистике учитываются и те, кто занимается верховой ездой, но не является членом спортивной федерации.
Таким образом, появляются два разных слоя данных: кого видят спортивные организации и сколько людей фактически занимается верховой ездой. Именно такого сопоставления особенно не хватает для оценки российской конной аудитории и потенциального числа покупателей.
Источник: British Equestrian — Британская федерация конного спорта. «State of the Nation 2025» — «Состояние отрасли — 2025».
Источник: Sport England. Исследование «Active Lives» — «Активная жизнь».
США: считают экономику вокруг лошади
Ещё шире подходит к вопросу American Horse Council — Американский совет конной индустрии, национальная некоммерческая отраслевая организация.
В исследовании экономического воздействия конной индустрии США 2023 года оцениваются не только спортсмены, но и владельцы, предприятия, рабочие места и экономическая активность вокруг мира лошади.
По результатам исследования 2023 года поголовье США оценивалось примерно в 6,65 млн лошадей, а совокупное экономическое воздействие отрасли — в $177 млрд.
Но $177 млрд принципиально нельзя сравнивать с российским рынком экипировки: речь идёт об экономическом эффекте всей американской конной индустрии.
Источник: American Horse Council — Американский совет конной индустрии. «2023 Economic Impact Study» — «Исследование экономического воздействия конной индустрии США за 2023 год».
Зарубежный опыт показывает главное: количество зарегистрированных спортсменов — лишь один из показателей. Чтобы оценивать рынок, необходимо понимать размер всей аудитории, степень её вовлечённости, количество владельцев лошадей и экономическую активность вокруг них.
В исследовании экономического воздействия конной индустрии США 2023 года оцениваются не только спортсмены, но и владельцы, предприятия, рабочие места и экономическая активность вокруг мира лошади.
По результатам исследования 2023 года поголовье США оценивалось примерно в 6,65 млн лошадей, а совокупное экономическое воздействие отрасли — в $177 млрд.
Но $177 млрд принципиально нельзя сравнивать с российским рынком экипировки: речь идёт об экономическом эффекте всей американской конной индустрии.
Источник: American Horse Council — Американский совет конной индустрии. «2023 Economic Impact Study» — «Исследование экономического воздействия конной индустрии США за 2023 год».
Зарубежный опыт показывает главное: количество зарегистрированных спортсменов — лишь один из показателей. Чтобы оценивать рынок, необходимо понимать размер всей аудитории, степень её вовлечённости, количество владельцев лошадей и экономическую активность вокруг них.
Что покупают — и кто на самом деле выбирает
Чем выше вовлечённость человека в конную жизнь, тем шире его потребительская корзина. Если начинающему всаднику обычно нужны собственные шлем, обувь, бриджи и перчатки, то с появлением арендованной, а тем более собственной лошади к ним добавляются вальтрапы, попоны, недоуздки, уздечки, седло, защитная и транспортировочная амуниция, средства ухода и другие товары.
Но у конного рынка есть ещё одна важная особенность: покупатель и человек, повлиявший на его выбор, очень часто не совпадают.
Но у конного рынка есть ещё одна важная особенность: покупатель и человек, повлиявший на его выбор, очень часто не совпадают.
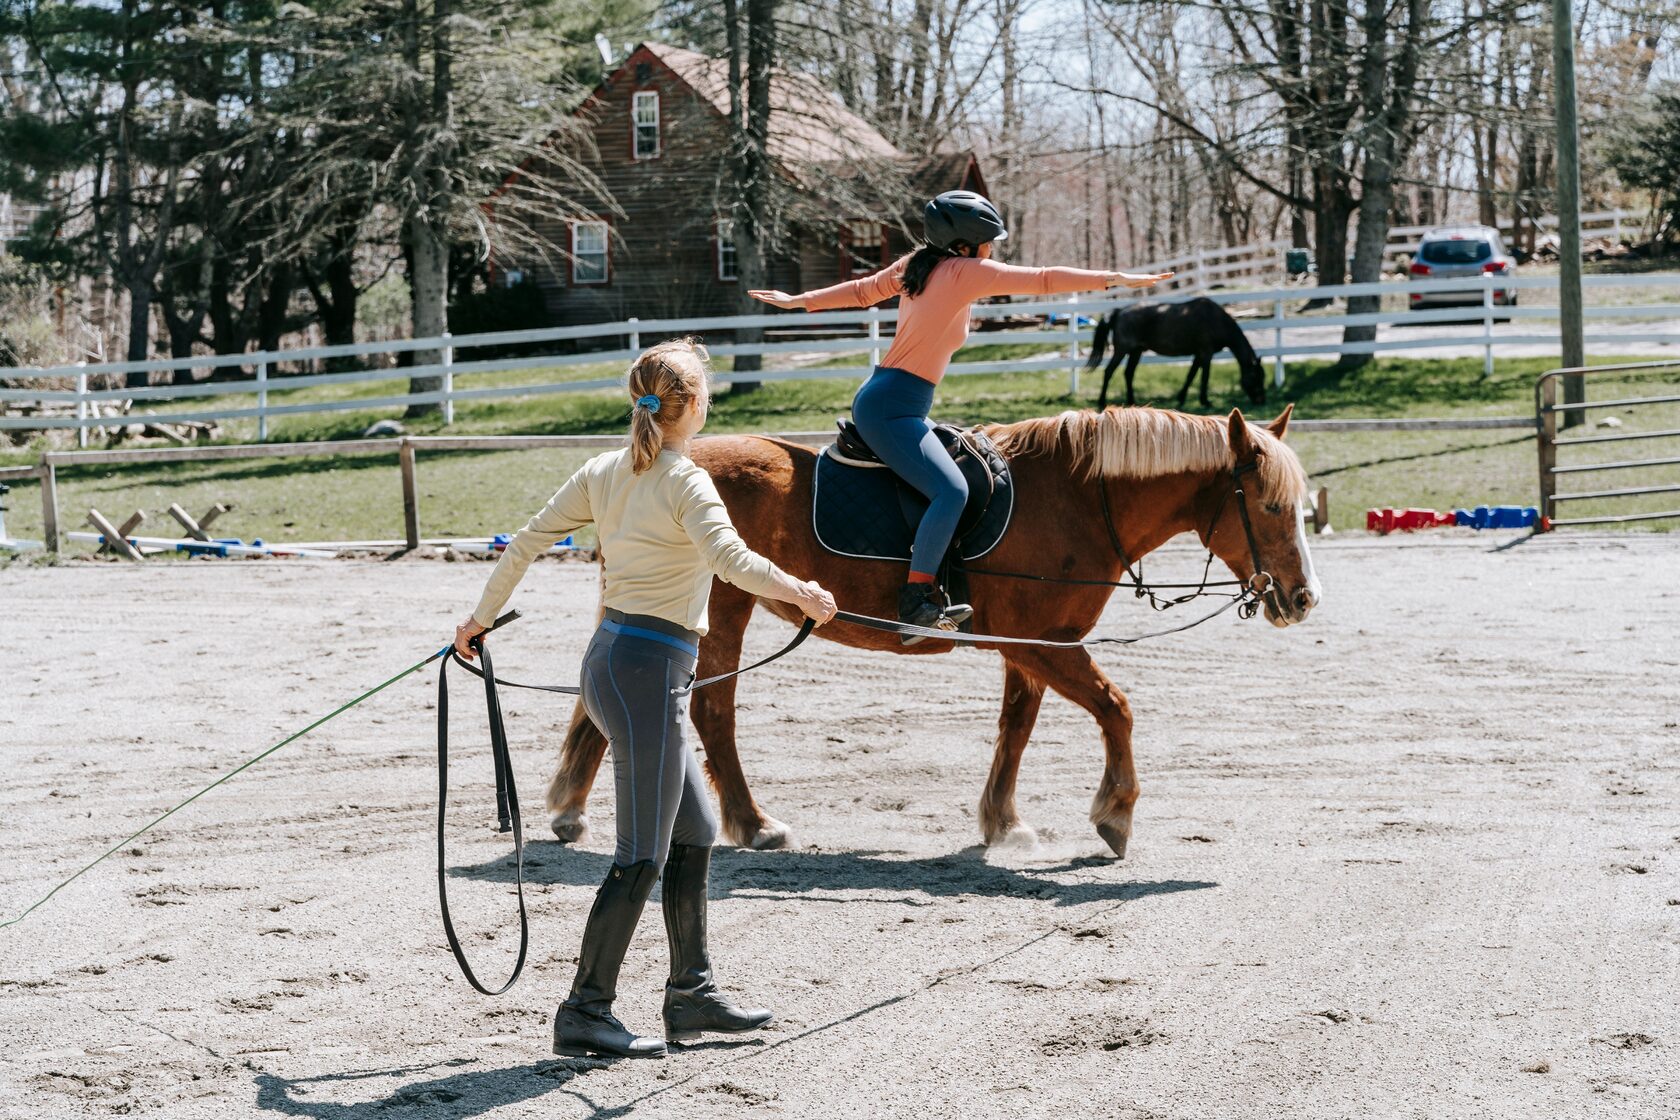
При выборе экипировки мнение тренера нередко становится одним из определяющих факторов.
Фото: Barbara Olsen / Pexels.
Роль тренера при выборе экипировки
Первая серьёзная покупка начинающего всадника нередко начинается с вопроса тренеру:
«Что мне купить?»
Какой шлем? Какие сапоги? Какое седло подойдёт? Нужны ли эти ногавки? Какую уздечку выбрать?
Родители ребёнка также во многом ориентируются на тренера. Владелец первой лошади советуется с ним при подборе амуниции. Даже опытные спортсмены обсуждают часть покупок со своими тренерами.
По мере накопления опыта круг источников рекомендаций расширяется: другие спортсмены и владельцы лошадей, ветеринарные врачи, ковали, специалисты по подбору седел, тематические сообщества, отзывы и представители брендов.
Поэтому для конного бизнеса важен не только вопрос «кто платит?», но и вопрос «кто влияет на того, кто платит?»
В результате выбор конных товаров во многом строится на доверии: покупатель ориентируется не только на бренд и цену, но и на мнение людей, чьему профессиональному опыту доверяет.
«Что мне купить?»
Какой шлем? Какие сапоги? Какое седло подойдёт? Нужны ли эти ногавки? Какую уздечку выбрать?
Родители ребёнка также во многом ориентируются на тренера. Владелец первой лошади советуется с ним при подборе амуниции. Даже опытные спортсмены обсуждают часть покупок со своими тренерами.
По мере накопления опыта круг источников рекомендаций расширяется: другие спортсмены и владельцы лошадей, ветеринарные врачи, ковали, специалисты по подбору седел, тематические сообщества, отзывы и представители брендов.
Поэтому для конного бизнеса важен не только вопрос «кто платит?», но и вопрос «кто влияет на того, кто платит?»
В результате выбор конных товаров во многом строится на доверии: покупатель ориентируется не только на бренд и цену, но и на мнение людей, чьему профессиональному опыту доверяет.
Откуда в России берутся конные товары
Российский рынок формируют зарубежные бренды и их поставщики, отечественные производители, небольшие мастерские, а также российские марки, которые разрабатывают продукт здесь, но размещают производство на зарубежных фабриках. Поэтому понятия «российский бренд» и «произведено в России» далеко не всегда совпадают.
Отдельно оценить объём импорта тоже непросто: конные товары распределены между разными товарными кодами — амуниция, одежда, обувь, защитные шлемы и другие категории учитываются отдельно. Поэтому одного таможенного показателя для оценки рынка недостаточно.
Отдельно оценить объём импорта тоже непросто: конные товары распределены между разными товарными кодами — амуниция, одежда, обувь, защитные шлемы и другие категории учитываются отдельно. Поэтому одного таможенного показателя для оценки рынка недостаточно.
Где продаются конные товары
Российский рынок давно не ограничивается специализированными конными магазинами.
Покупатель может приобрести один и тот же товар в обычном конном магазине, интернет-магазине, на маркетплейсе, непосредственно у производителя, через социальные сети и объявления, у поставщика зарубежной марки или на торговом стенде во время соревнований.
Маркетплейсы стали одним из таких каналов, и здесь у нас есть возможность увидеть хотя бы часть рынка в реальных заказах.
По данным аналитики Ozon, доступной продавцам площадки, за 2025 год в категории «Конный спорт» стоимость оформленных заказов составила порядка 600 млн рублей. Покупатели заказали более 170 тыс. товарных единиц, а в категории было представлено около 4 тыс. продавцов. На десять крупнейших продавцов пришлось около 39% общей стоимости оформленных заказов.
Эти показатели требуют осторожной интерпретации. Речь идёт о стоимости оформленных заказов, а не подтверждённой выручке продавцов: в показатель могут входить последующие отмены и возвраты. Кроме того, категория Ozon «Конный спорт» включает в том числе товары для хоббихорсинга.
Но маркетплейсы — только один канал. Есть ВБ и другие площадки, специализированные интернет-магазины и физическая розница, собственные сайты производителей и брендов, прямые продажи, социальные сети, частные поставщики, торговля на соревнованиях и вторичный рынок.
Причём место, где человек в итоге оплатил товар, далеко не всегда является местом, где возникло решение о покупке.
Например, путь к покупке может выглядеть так. Потенциальный покупатель увидел вальтрап на соревнованиях. Спросил о нём у знакомого. Посоветовался с тренером. Посмотрел производителя в социальной сети. Прочитал материал о бренде. Изучил отзывы. Увидел товар в магазине. А через неделю заказал его на маркетплейсе.
В статистике продаж вся эта цепочка превратится в одну операцию на маркетплейсе.
Но сам спрос мог сформироваться совершенно в другом месте.
Именно поэтому спортсмены, тренеры, соревнования, социальные сети, специализированные СМИ, магазины и маркетплейсы выполняют разные функции на разных этапах одной покупки.
Покупатель может приобрести один и тот же товар в обычном конном магазине, интернет-магазине, на маркетплейсе, непосредственно у производителя, через социальные сети и объявления, у поставщика зарубежной марки или на торговом стенде во время соревнований.
Маркетплейсы стали одним из таких каналов, и здесь у нас есть возможность увидеть хотя бы часть рынка в реальных заказах.
По данным аналитики Ozon, доступной продавцам площадки, за 2025 год в категории «Конный спорт» стоимость оформленных заказов составила порядка 600 млн рублей. Покупатели заказали более 170 тыс. товарных единиц, а в категории было представлено около 4 тыс. продавцов. На десять крупнейших продавцов пришлось около 39% общей стоимости оформленных заказов.
Эти показатели требуют осторожной интерпретации. Речь идёт о стоимости оформленных заказов, а не подтверждённой выручке продавцов: в показатель могут входить последующие отмены и возвраты. Кроме того, категория Ozon «Конный спорт» включает в том числе товары для хоббихорсинга.
Но маркетплейсы — только один канал. Есть ВБ и другие площадки, специализированные интернет-магазины и физическая розница, собственные сайты производителей и брендов, прямые продажи, социальные сети, частные поставщики, торговля на соревнованиях и вторичный рынок.
Причём место, где человек в итоге оплатил товар, далеко не всегда является местом, где возникло решение о покупке.
Например, путь к покупке может выглядеть так. Потенциальный покупатель увидел вальтрап на соревнованиях. Спросил о нём у знакомого. Посоветовался с тренером. Посмотрел производителя в социальной сети. Прочитал материал о бренде. Изучил отзывы. Увидел товар в магазине. А через неделю заказал его на маркетплейсе.
В статистике продаж вся эта цепочка превратится в одну операцию на маркетплейсе.
Но сам спрос мог сформироваться совершенно в другом месте.
Именно поэтому спортсмены, тренеры, соревнования, социальные сети, специализированные СМИ, магазины и маркетплейсы выполняют разные функции на разных этапах одной покупки.
Сколько денег в российском конном рынке?
Российская конная индустрия пытается ответить на этот вопрос уже не первое десятилетие.
В 2008 году журнал «Коммерсантъ Деньги» опубликовал материал «Рынок на конной тяге». Учредитель сети «ЭквиВет» Екатерина Железняк оценивала тогда российский рынок конной амуниции максимум в $20 млн в год. Другой участник рынка предполагал, что вместе с оборудованием для конюшен объём мог составлять около $30 млн.
Важно отметить, что это были экспертные оценки участников отрасли, а не результат полноценного статистического исследования.
Источник: Источник: «Коммерсантъ Деньги». «Рынок на конной тяге», 14 апреля 2008 года.
В 2008 году журнал «Коммерсантъ Деньги» опубликовал материал «Рынок на конной тяге». Учредитель сети «ЭквиВет» Екатерина Железняк оценивала тогда российский рынок конной амуниции максимум в $20 млн в год. Другой участник рынка предполагал, что вместе с оборудованием для конюшен объём мог составлять около $30 млн.
Важно отметить, что это были экспертные оценки участников отрасли, а не результат полноценного статистического исследования.
Источник: Источник: «Коммерсантъ Деньги». «Рынок на конной тяге», 14 апреля 2008 года.
Современные оценки конного рынка: около 18–23 млрд рублей
Оценки российского рынка конных товаров публикуют и коммерческие исследовательские компании. Ниже — два таких расчёта. Их можно сопоставить, но без подробного изучения исходных данных и методик нельзя считать близость результатов подтверждением их точности.
Cognitive Market Research оценила российский рынок товаров и принадлежностей для конного спорта в $212,27 млн в 2025 году, или примерно в 17,7 млрд рублей при пересчёте по среднему курсу доллара за 2025 год. Для сравнения, оценка компании за 2021 год составляла $193,62 млн, а к 2033 году прогнозируется рост до $251,06 млн.
При этом важно понимать границы исследования: в рынок включены не только седла и амуниция, но и одежда для верховой езды, товары для ухода за лошадьми, товары для конюшен и другие категории.
Источник: Cognitive Market Research. «Equestrian Products and Supplies Market Analysis 2026» — «Анализ рынка товаров и принадлежностей для конного спорта», данные предоставлены в ноябре 2025 года, базовый год — 2025.
Несколько более высокую оценку даёт Deep Market Insights — компания, специализирующаяся на отраслевых маркетинговых исследованиях. В исследовании, обновлённом 13 апреля 2026 года, российский рынок товаров и принадлежностей для конного спорта в 2025 году оценён в $269,42 млн, или примерно в 22,5 млрд рублей при пересчёте по среднему курсу доллара за 2025 год.
К 2034 году компания прогнозирует рост российского рынка до $466,35 млн. Крупнейшей товарной категорией в исследовании названа амуниция для лошади.
Источник: Deep Market Insights. «Russia Equestrian Products and Supplies Market Size & Outlook, 2026–2034» — «Российский рынок товаров и принадлежностей для конного спорта: объём и прогноз на 2026–2034 годы», обновлено 13 апреля 2026 года.
Таким образом, две современные коммерческие оценки дают ориентир примерно $212–269 млн, или 18–23 млрд рублей для российского рынка конных товаров в 2025 году.
Диапазон 18–23 млрд рублей нельзя считать подтверждённым объёмом российского рынка. Это оценки двух коммерческих исследовательских компаний. Доступные описания не позволяют проверить, как именно рассчитаны российские показатели, какие исходные данные использованы и насколько сопоставимы границы рынка. Поэтому эти суммы стоит рассматривать как опубликованные оценки, которые требуют проверки по российским данным о продажах, производстве, импорте и расходах покупателей.
Cognitive Market Research оценила российский рынок товаров и принадлежностей для конного спорта в $212,27 млн в 2025 году, или примерно в 17,7 млрд рублей при пересчёте по среднему курсу доллара за 2025 год. Для сравнения, оценка компании за 2021 год составляла $193,62 млн, а к 2033 году прогнозируется рост до $251,06 млн.
При этом важно понимать границы исследования: в рынок включены не только седла и амуниция, но и одежда для верховой езды, товары для ухода за лошадьми, товары для конюшен и другие категории.
Источник: Cognitive Market Research. «Equestrian Products and Supplies Market Analysis 2026» — «Анализ рынка товаров и принадлежностей для конного спорта», данные предоставлены в ноябре 2025 года, базовый год — 2025.
Несколько более высокую оценку даёт Deep Market Insights — компания, специализирующаяся на отраслевых маркетинговых исследованиях. В исследовании, обновлённом 13 апреля 2026 года, российский рынок товаров и принадлежностей для конного спорта в 2025 году оценён в $269,42 млн, или примерно в 22,5 млрд рублей при пересчёте по среднему курсу доллара за 2025 год.
К 2034 году компания прогнозирует рост российского рынка до $466,35 млн. Крупнейшей товарной категорией в исследовании названа амуниция для лошади.
Источник: Deep Market Insights. «Russia Equestrian Products and Supplies Market Size & Outlook, 2026–2034» — «Российский рынок товаров и принадлежностей для конного спорта: объём и прогноз на 2026–2034 годы», обновлено 13 апреля 2026 года.
Таким образом, две современные коммерческие оценки дают ориентир примерно $212–269 млн, или 18–23 млрд рублей для российского рынка конных товаров в 2025 году.
Диапазон 18–23 млрд рублей нельзя считать подтверждённым объёмом российского рынка. Это оценки двух коммерческих исследовательских компаний. Доступные описания не позволяют проверить, как именно рассчитаны российские показатели, какие исходные данные использованы и насколько сопоставимы границы рынка. Поэтому эти суммы стоит рассматривать как опубликованные оценки, которые требуют проверки по российским данным о продажах, производстве, импорте и расходах покупателей.
Как тогда правильно считать рынок?
Для полноценной оценки российского рынка одного источника недостаточно. Необходимо сопоставить данные о производстве и импорте, продажи по основным каналам и потребительское поведение разных групп покупателей.
Особенно интересен последний показатель: сколько за год тратит человек, занимающийся на клубной лошади, арендатор, владелец одной или нескольких лошадей, активно выступающий спортсмен или родители ребёнка, занимающегося конным спортом?
Именно здесь рынок распадается на множество отдельных ниш — от начинающих всадников до владельцев лошадей, профессионального спорта, премиального сегмента и корпоративных покупателей.
Поэтому для производителя или нового бренда важен не только вопрос «Какой ещё конный товар можно произвести?», но и другой: «Какая группа покупателей сегодня обслужена хуже остальных и какую её проблему мы можем решить лучше конкурентов?»
Особенно интересен последний показатель: сколько за год тратит человек, занимающийся на клубной лошади, арендатор, владелец одной или нескольких лошадей, активно выступающий спортсмен или родители ребёнка, занимающегося конным спортом?
Именно здесь рынок распадается на множество отдельных ниш — от начинающих всадников до владельцев лошадей, профессионального спорта, премиального сегмента и корпоративных покупателей.
Поэтому для производителя или нового бренда важен не только вопрос «Какой ещё конный товар можно произвести?», но и другой: «Какая группа покупателей сегодня обслужена хуже остальных и какую её проблему мы можем решить лучше конкурентов?»
Хорошего продукта недостаточно
И здесь исследование рынка непосредственно переходит в маркетинг.
На специализированном рынке продукт существует внутри сообщества. Покупатель редко принимает решение в полной изоляции: он видит, чем пользуются другие, спрашивает мнение тренера, обсуждает экипировку с владельцами лошадей, встречает бренды на соревнованиях, в социальных сетях, специализированных СМИ, магазинах и на маркетплейсах.
Чтобы тренер мог рекомендовать незнакомую марку, ему нужны основания: понимание свойств продукта, опыт использования или убедительные отзывы коллег. Спортсмену важно оценить, как вещь ведёт себя в работе, а покупателю — разобраться, чем она отличается от других предложений. Поэтому рассказ о материалах, конструкции, испытаниях и опыте применения помогает бренду дать профессиональной аудитории основания для выбора.
Если знакомство покупателя с брендом ограничивается карточкой на маркетплейсе, выбор во многом зависит от представленной там информации: цены, характеристик, фотографий, рейтинга и отзывов.
Но задача маркетинга не заканчивается в момент первой покупки. После неё начинается не менее важный этап — реальный опыт использования продукта. Покупатель оценивает качество, удобство, долговечность, соответствие ожиданиям и уровень сервиса. Именно этот опыт во многом определяет, вернётся ли он к бренду снова и станет ли рекомендовать его другим.
Поэтому путь покупателя на конном рынке правильнее представлять не как прямую цепочку до покупки, а как цикл:
знакомство с брендом → интерес к продукту → доверие и выбор → покупка → опыт использования → удовлетворённость и лояльность → повторная покупка и рекомендация
На специализированном рынке продукт существует внутри сообщества. Покупатель редко принимает решение в полной изоляции: он видит, чем пользуются другие, спрашивает мнение тренера, обсуждает экипировку с владельцами лошадей, встречает бренды на соревнованиях, в социальных сетях, специализированных СМИ, магазинах и на маркетплейсах.
Чтобы тренер мог рекомендовать незнакомую марку, ему нужны основания: понимание свойств продукта, опыт использования или убедительные отзывы коллег. Спортсмену важно оценить, как вещь ведёт себя в работе, а покупателю — разобраться, чем она отличается от других предложений. Поэтому рассказ о материалах, конструкции, испытаниях и опыте применения помогает бренду дать профессиональной аудитории основания для выбора.
Если знакомство покупателя с брендом ограничивается карточкой на маркетплейсе, выбор во многом зависит от представленной там информации: цены, характеристик, фотографий, рейтинга и отзывов.
Но задача маркетинга не заканчивается в момент первой покупки. После неё начинается не менее важный этап — реальный опыт использования продукта. Покупатель оценивает качество, удобство, долговечность, соответствие ожиданиям и уровень сервиса. Именно этот опыт во многом определяет, вернётся ли он к бренду снова и станет ли рекомендовать его другим.
Поэтому путь покупателя на конном рынке правильнее представлять не как прямую цепочку до покупки, а как цикл:
знакомство с брендом → интерес к продукту → доверие и выбор → покупка → опыт использования → удовлетворённость и лояльность → повторная покупка и рекомендация
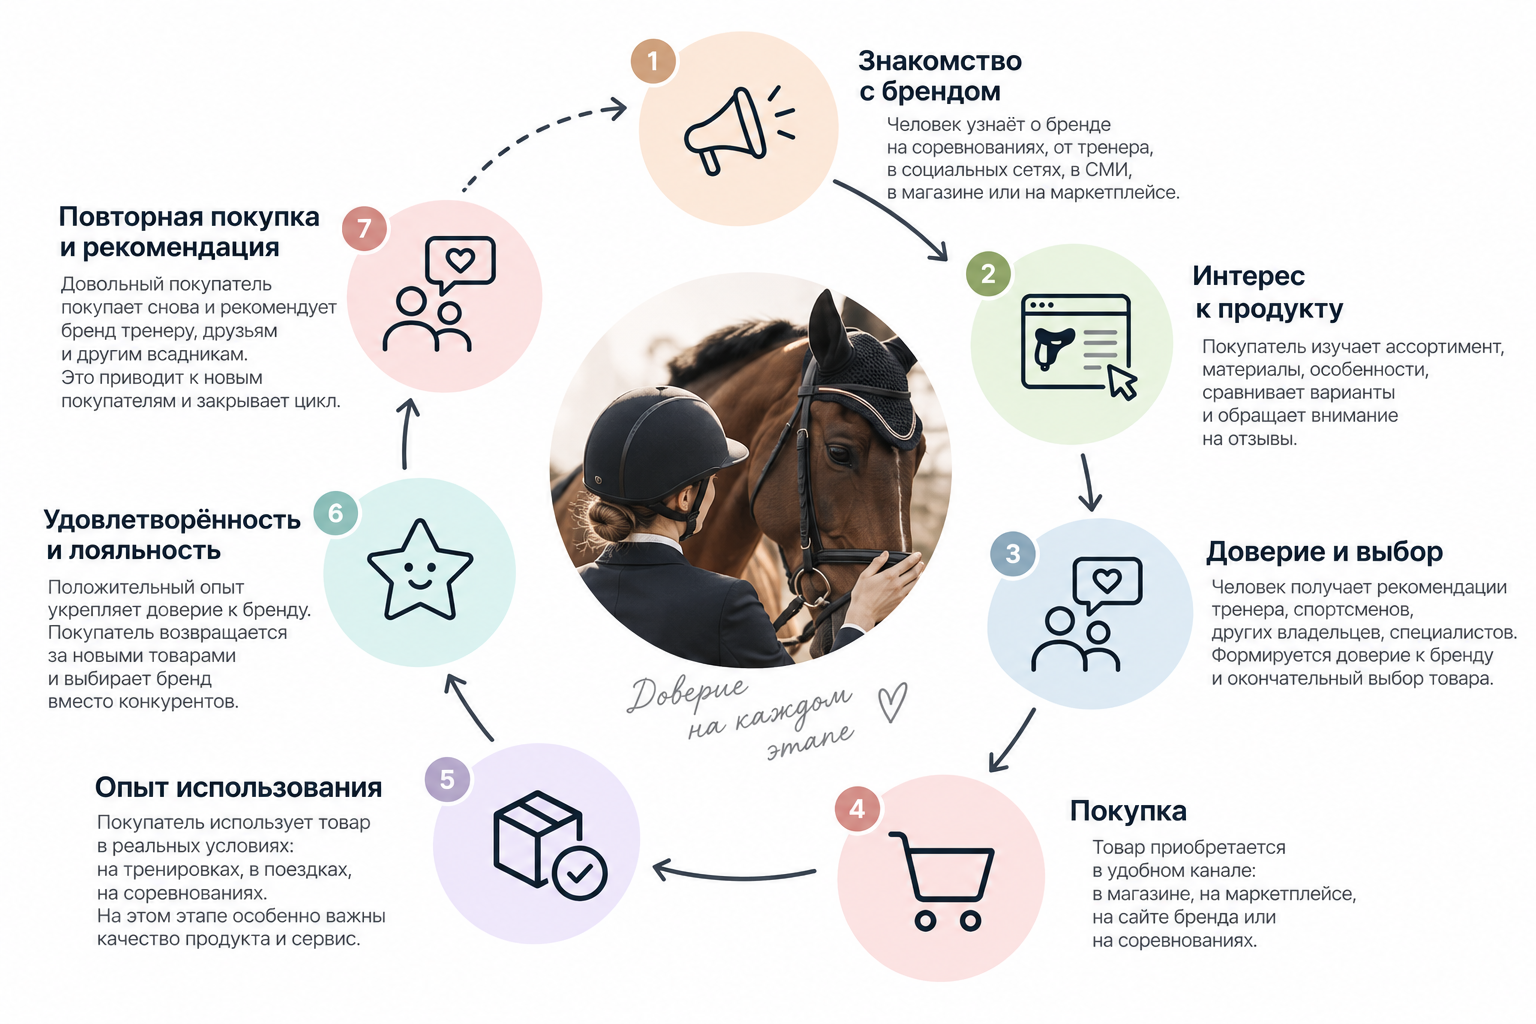
При этом разные каналы работают на разных этапах этого цикла.
Тренеры и спортсмены могут познакомить с продуктом, сформировать доверие и помочь с выбором. Соревнования позволяют увидеть товар в реальной профессиональной среде.
Социальные сети поддерживают постоянный контакт с аудиторией, а специализированные СМИ дают возможность подробно рассказать о компании, производстве, технологиях и экспертизе.
Магазин обеспечивает консультацию и примерку, а маркетплейс делает покупку быстрой и удобной.
Но после продажи главным аргументом становится уже сам продукт. Если он оправдал ожидания, покупатель возвращается и может сам стать источником рекомендации — для другого всадника, владельца лошади или клиента клуба. Так цикл начинается заново.
Поэтому разные точки контакта не конкурируют между собой и не работают изолированно: одни создают узнаваемость, другие формируют доверие и помогают сделать выбор, третьи обеспечивают продажу, а качество продукта и опыт его использования превращают первую покупку в повторную.
Тренеры и спортсмены могут познакомить с продуктом, сформировать доверие и помочь с выбором. Соревнования позволяют увидеть товар в реальной профессиональной среде.
Социальные сети поддерживают постоянный контакт с аудиторией, а специализированные СМИ дают возможность подробно рассказать о компании, производстве, технологиях и экспертизе.
Магазин обеспечивает консультацию и примерку, а маркетплейс делает покупку быстрой и удобной.
Но после продажи главным аргументом становится уже сам продукт. Если он оправдал ожидания, покупатель возвращается и может сам стать источником рекомендации — для другого всадника, владельца лошади или клиента клуба. Так цикл начинается заново.
Поэтому разные точки контакта не конкурируют между собой и не работают изолированно: одни создают узнаваемость, другие формируют доверие и помогают сделать выбор, третьи обеспечивают продажу, а качество продукта и опыт его использования превращают первую покупку в повторную.
Сколько всё-таки стоит российский конный рынок?
Точного ответа на этот вопрос пока нет. Две современные коммерческие оценки дают ориентир примерно 18–23 млрд рублей для рынка конных товаров в 2025 году, однако эту цифру ещё предстоит проверить на российских данных.
И проведённое исследование показывает, почему получить одну цифру непросто. Необходимо понимать не только количество спортсменов и лошадей, но и сколько людей регулярно взаимодействуют с лошадьми, сколько из них владеют или арендуют лошадь, что и как часто они покупают, сколько тратят и кто влияет на их выбор.
Поэтому сегодня, пожалуй, важнее не назвать ещё одну оценку объёма рынка, а правильно поставить вопрос.
Точной цифры пока нет. Но уже гораздо понятнее, что именно нужно посчитать, чтобы её получить.
И проведённое исследование показывает, почему получить одну цифру непросто. Необходимо понимать не только количество спортсменов и лошадей, но и сколько людей регулярно взаимодействуют с лошадьми, сколько из них владеют или арендуют лошадь, что и как часто они покупают, сколько тратят и кто влияет на их выбор.
Поэтому сегодня, пожалуй, важнее не назвать ещё одну оценку объёма рынка, а правильно поставить вопрос.
Точной цифры пока нет. Но уже гораздо понятнее, что именно нужно посчитать, чтобы её получить.
О «Трибуне»
«Трибуна» — проект о рекламе, коммуникациях и работе с проектами в конной индустрии.
Мы пишем о продвижении конных проектов, работе с аудиторией, партнёрствах и разных инструментах, которые можно использовать для решения конкретных задач.
А ещё изучаем конный рынок, российский и международный опыт, интересные проекты и практики и стараемся понять, что из этого может быть полезно участникам отрасли.
Автор проекта — Ирина Резаева.
А ещё изучаем конный рынок, российский и международный опыт, интересные проекты и практики и стараемся понять, что из этого может быть полезно участникам отрасли.
Автор проекта — Ирина Резаева.
Ирина Резаева
Реклама, коммуникации и управление проектами
-
 Более 20 лет работаю в рекламе и коммуникациях, более 15 из них — в конной индустрии.
С 2010 года моя профессиональная деятельность связана с журналом «Золотой Мустанг». За это время работала с рекламодателями и партнёрами, медиапланированием, специальными проектами, мероприятиями и развитием новых направлений.
В разные годы также занималась продвижением различных проектов, организовывала мероприятия, участвовала в разработке сайтов, запускала рекламные кампании и курировала партнёрские проекты.
Сейчас мне интересно работать с новыми задачами и проектами, изучать конную индустрию и постепенно расширять собственный профессиональный опыт.
Изучаю конную индустрию — и пишу о том, как она устроена
Исследования и статьи
«Трибуна» — это не только работа с конкретными проектами.
Мне интересно исследовать саму конную индустрию: как здесь работают реклама и спонсорство, как меняется рынок, как развиваются конные проекты и какие решения используются в России и других странах.
В статьях я собираю данные, изучаю российский и международный опыт, сравниваю подходы и разбираю практические вопросы, с которыми сталкиваются участники отрасли.
Мне интересно исследовать саму конную индустрию: как здесь работают реклама и спонсорство, как меняется рынок, как развиваются конные проекты и какие решения используются в России и других странах.
В статьях я собираю данные, изучаю российский и международный опыт, сравниваю подходы и разбираю практические вопросы, с которыми сталкиваются участники отрасли.
Проекты
Здесь собраны проекты, над которыми я работала в разные годы.
Они разные по масштабу и формату — от развития отраслевого медиа и продвижения интернет-проектов до создания новых продуктов, рекламных кампаний, мероприятий и партнёрских проектов.
Они разные по масштабу и формату — от развития отраслевого медиа и продвижения интернет-проектов до создания новых продуктов, рекламных кампаний, мероприятий и партнёрских проектов.
Есть задача или идея?
Необязательно заранее понимать, какая именно услуга или специалист вам нужны.
Расскажите, что вы хотите сделать. Я изучу задачу и скажу, смогу ли быть полезна.
Если она находится в поле моих компетенций — предложу возможный подход.
Если нужен специалист другого профиля — скажу об этом.
Необязательно заранее понимать, какая именно услуга или специалист вам нужны.
Расскажите, что вы хотите сделать. Я изучу задачу и скажу, смогу ли быть полезна.
Если она находится в поле моих компетенций — предложу возможный подход.
Если нужен специалист другого профиля — скажу об этом.
Москва, РФ
Телефон: +7 903 125 26 75
Email: prhorse@bk.ru
Телефон: +7 903 125 26 75
Email: prhorse@bk.ru
